
Comment Andreas Tielmann gère son portefeuille Hive5
Andreas Tielmann recherchait une autre plateforme d’investissement dans des prêts afin de diversifier les placements qu’il détenait déjà sur d’autres plateformes.
Hive5 a retenu son attention pour plusieurs raisons simples : les taux d’intérêt annoncés, la possibilité d’investir dans des prêts à court terme et, ce qui est peut-être le plus important, la possibilité de commencer modestement.
« Le facteur décisif dans ma décision d’essayer la plateforme a été la possibilité d’investir même de petites sommes au début. »
Pourquoi Andreas a commencé modestement
Andreas investit dans Hive5 depuis mars 2023. Il a commencé par un petit placement.
« J’ai commencé avec une petite somme pour me familiariser avec la plateforme et acquérir de l’expérience. »
Au fil du temps, il a progressivement augmenté la taille de son portefeuille Hive5.
Comment Andreas utilise Auto-Invest
Andreas se connecte à Hive5 environ une fois par mois. Il examine les intérêts perçus, vérifie le marché primaire et décide d’ajuster ou non ses paramètres Auto-Invest.
« Jusqu’à présent, mon solde disponible n’a jamais été très élevé. »
Auto-Invest de Hive5 affecte les fonds à des prêts répondant aux critères choisis par l’investisseur, comme le taux d’intérêt, la durée du prêt et son initiateur. Si aucun prêt correspondant n’est disponible, les fonds restent non investis jusqu’à ce qu’un tel prêt se présente.
Interrogé sur ce qui a rendu les choses plus faciles que prévu, Andreas souligne sans hésiter cette caractéristique :
« Auto-Invest a toujours bien fonctionné. Je n’ai donc pas eu à réaliser beaucoup d’investissements manuels ; il m’a suffi de définir mes prêts préférés dans Auto-Invest. »
Informations financières et commentaires destinés aux investisseurs
Andreas apprécie les résultats financiers et les informations concernant les prêteurs que publie Hive5.
« Je me sens en confiance car Hive5 publie régulièrement des résultats financiers et des informations sur les différents prêteurs. Le fait qu’il n’y ait eu jusqu’à présent aucun problème sur la plateforme et aucune expérimentation majeure a également renforcé ma confiance. »
Dans son message publié le 15 juillet 2026 à l’occasion de son anniversaire, Hive5 a indiqué qu’il n’y avait à cette heure aucun prêt en souffrance sur la plateforme. Il s’agit là d’un communiqué au niveau de la plateforme, distinct de l’historique du compte personnel d’Andreas. Les performances passées ne préjugent pas des résultats futurs.
Un changement dont Andreas se souvient concerne le cashback :
« Auparavant, les utilisateurs devaient s’inscrire eux-mêmes pour bénéficier du cashback, mais Hive5 a modifié cette procédure à la suite des suggestions des investisseurs, et cette opération s’effectue désormais automatiquement. »
Regard sur le portefeuille d’Andreas
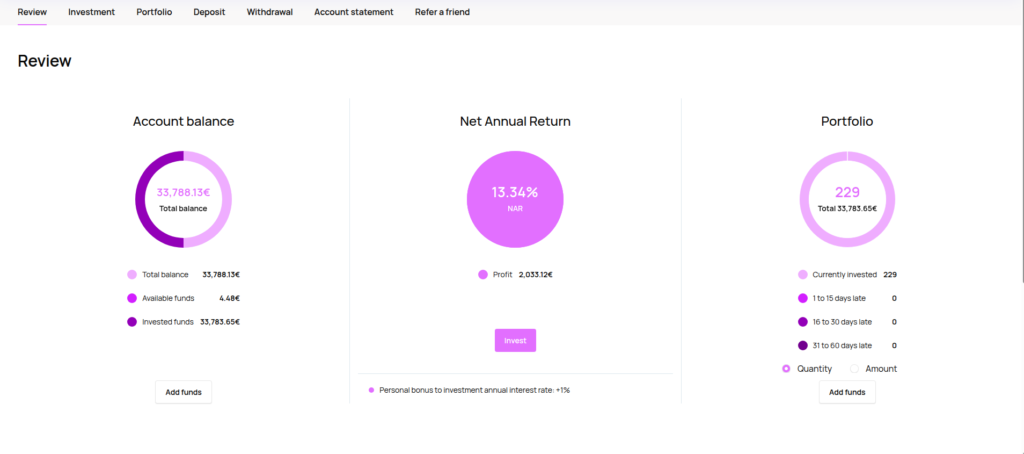
L’aperçu du compte d’Andreas fait apparaître un solde total de 15 543,67 €, dont 15 534,19 € investis et 9,48 € disponibles. Son portefeuille comprend 86 positions actives, sans aucun prêt enregistré comme en retard dans les catégories 1-15, 16-30 ou 31-60 jours.
Données du compte au 7 septembre 2026. Ces chiffres reflètent l’expérience individuelle d’Andreas et ne sont pas représentatifs des résultats que chaque investisseur peut obtenir. Les rendements varient et ne sont pas garantis.
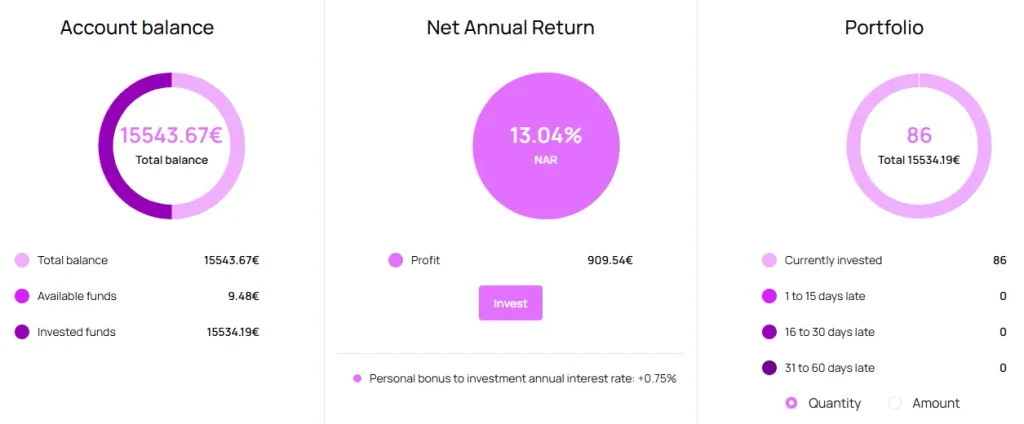
Son compte affiche un rendement annuel net de 13,04 % et un bénéfice de 909,54 €. Andreas décrit ces résultats en ces termes :
« Jusqu’à présent, j’ai déjà gagné plus de 900 euros. »
Il ajoute que les rendements qu’il a constatés ont été conformes à ses attentes et que ses critères Auto-Invest ont généralement maintenu son solde disponible à un niveau bas, des prêts correspondants ayant tendance à apparaître régulièrement pour les durées et les initiateurs qu’il a sélectionnés.
Envisager des prêts à plus long terme
Andreas envisage désormais également des prêts à plus long terme.
« Au départ, je voulais uniquement investir dans des prêts à court terme. Aujourd’hui, je suis également prêt à investir dans des prêts à long terme pour bénéficier en contrepartie de taux d’intérêt plus élevés. »
Andreas explique que les taux d’intérêt plus élevés disponibles sur certains prêts à long terme l’ont incité à envisager cette option. Les taux et les échéances disponibles évoluent au fil du temps ; une échéance plus longue n’implique pas toujours un taux plus élevé.
Performance de Hive5
Ayant déjà utilisé d’autres plateformes d’investissement dans des prêts, Andreas explique très clairement ce qui, selon son expérience, distingue Hive5 de la concurrence.
« Hive5 fonctionne de manière très passive. »
Il souligne également la transparence de la plateforme en matière de reporting : Hive5 est transparente, explique-t-il, et publie les données financières de chaque initiateur de prêt.
Entre son adhésion à Hive5 en mars 2023 et le 7 septembre 2026, Andreas affirme n’avoir connu aucun retard ou défaut de remboursement sur son propre compte. Ce témoignage reflète son expérience personnelle et ne constitue en aucun cas une garantie quant aux délais de remboursement futurs ; les résultats individuels sont susceptibles de varier.
Conseils aux nouveaux investisseurs
Interrogé sur ce qu’il dirait à un ami envisageant d’utiliser Hive5, Andreas insiste sur la nécessité de bien comprendre les risques :
« Je lui conseillerais de n’investir que ce qu’il est disposé à perdre. Je lui conseillerais également de lire attentivement les rapports financiers afin de comprendre les risques. »
Avertissement concernant les risques
| Cette étude de cas décrit l’expérience personnelle d’un investisseur et ne représente pas les résultats que chaque investisseur est susceptible d’obtenir. Les performances passées ne préjugent pas des résultats futurs. Investir par l’intermédiaire de Hive5 comporte des risques, y compris des retards ou des défauts de remboursement, un risque de crédit lié à l’initiateur du prêt, une liquidité limitée et la perte potentielle, partielle ou totale, du capital investi. Les investissements constituent des droits de créance, et non des dépôts bancaires, et ne sont pas couverts par un dispositif de garantie des dépôts ou un système d’indemnisation des investisseurs. Toute obligation de rachat dépend de la capacité de l’initiateur du prêt concerné à s’en acquitter. |